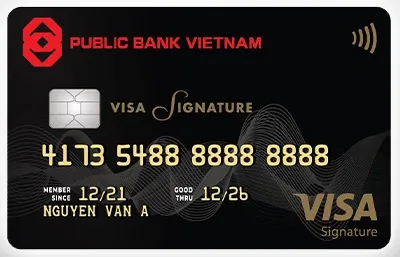
Public Bank Visa Signature
Public Bank Visa Signature dành cho nhu cầu chi tiêu cao: hoàn 6% tại nhóm nhà hàng và du lịch đủ điều kiện, tối đa 300.000đ/kỳ sao kê; phí thường niên thẻ chính 2 triệu đồng. Quyền lợi có ngưỡng chi tiêu và loại trừ theo MCC.
Quyền lợi & điều kiện đi kèm
- Hoàn 6% tại nhà hàng (MCC 5812, 5813, 5814) và du lịch (MCC 7011, 4511, 4722) khi tổng chi tiêu kỳ sao kê đạt từ 5 triệu đồng, không tính rút tiền; trần 300.000đ/kỳ dùng chung thẻ chính và thẻ phụ.
- Giao dịch mua sắm hợp lệ khác được hoàn 0,5%, không đặt trần riêng theo bản thông tin sản phẩm; vẫn có các nhóm giao dịch bị loại trừ.
- Hai lượt phòng chờ mỗi năm tại một số sân bay Việt Nam, dùng chung thẻ chính và thẻ phụ; lượt vượt định mức có thu phí.
- Bảo hiểm du lịch với quyền lợi tối đa 11,65 tỷ đồng/năm khi toàn bộ chi phí chuyến đi được thanh toán bằng thẻ và đáp ứng điều khoản bảo hiểm.
Số tiền hoàn phụ thuộc giao dịch được ghi nhận, MCC và điều kiện của từng hạng thẻ. Các ví dụ trên trang là minh họa, chưa trừ lãi và phí.
Những điều cần cân nhắc
- Rút tiền mặt có phí 4%, tối thiểu 100.000đ/lần; lãi 30%/năm được tính từ ngày rút đến khi trả hết.
- Phí ngoại tệ 2%; tỷ giá và các khoản thuế, phí áp dụng cần đối chiếu tại thời điểm giao dịch.
- Chậm thanh toán có thể phát sinh phí 6% khoản thanh toán tối thiểu, tối thiểu 100.000đ, cùng lãi và hậu quả quá hạn theo hợp đồng.
Điều kiện và hồ sơ
Thu nhập tham khảo của nhóm cán bộ, nhân viên: từ 70 triệu đồng/tháng. Ngân hàng yêu cầu giấy tờ nhân thân, hợp đồng lao động và sao kê thu nhập/tài khoản; hồ sơ kinh doanh hoặc có tài sản bảo đảm được xem xét riêng.
Theo bản thông tin hiệu lực 15/01/2026, chủ thẻ chính là nam từ 18–62 tuổi, nữ từ 18–60 tuổi; thẻ phụ từ 15 tuổi. Người nước ngoài cần đáp ứng điều kiện cư trú ít nhất 12 tháng. Việc đủ tuổi và thu nhập không bảo đảm được cấp thẻ hoặc cấp một hạn mức cụ thể.
Chi tiêu nhiều có được hoàn 6% cho toàn bộ số tiền?
Không. Giao dịch phải thuộc đúng MCC và đạt điều kiện kỳ sao kê. Ví dụ, 10 triệu đồng chi tiêu đủ điều kiện trong nhóm 6% cho kết quả tính theo tỷ lệ là 600.000đ, nhưng trần của nhóm chỉ là 300.000đ/kỳ. Đây là minh họa trước các điều chỉnh và loại trừ của ngân hàng.
Hai lượt phòng chờ có phải hai lượt cho từng thẻ?
Tài liệu sản phẩm quy định tổng lượt của thẻ chính và thẻ phụ. Nếu có nhiều thẻ, quyền lợi được xác định theo hạng cao nhất; cần kiểm tra sân bay và cách đặt dịch vụ trước khi sử dụng.
Có cách mở thẻ khác ngoài chứng minh lương?
Trang sản phẩm nêu phương án cầm cố sổ tiết kiệm từ 120 triệu đồng. Thu nhập tham khảo 70 triệu đồng/tháng áp dụng cho nhóm cán bộ, nhân viên; hồ sơ kinh doanh hoặc có bảo đảm được thẩm định theo trường hợp.
Thanh toán để giữ quyền miễn lãi
Miễn lãi tối đa 51 ngày dành cho mua hàng, có điều kiện thanh toán toàn bộ dư nợ đúng hạn; số ngày thực tế tùy thời điểm giao dịch. Thanh toán tối thiểu không có nghĩa là được miễn lãi. Bản thông tin nêu mức cơ bản 5% dư nợ, tối thiểu 50.000đ, cùng các khoản quá hạn và trả góp nếu phát sinh. Luôn dùng số tiền và hạn thanh toán trên sao kê.
Tài liệu để kiểm tra trước khi đăng ký
Trang sản phẩm · Bản thông tin hiệu lực 15/01/2026 · Điều khoản sử dụng thẻ. Thông tin được đối chiếu ngày 24/10/2026; điều kiện ngân hàng có thể thay đổi.
Điều kiện miễn phí
Phí niêm yết thẻ chính là 2.000.000đ/năm. Bản thông tin sản phẩm quy định xét bồi hoàn phí từ năm thứ hai khi chi tiêu hợp lệ đạt từ 180 triệu đồng trong một năm tính từ ngày phát hành.
Các khoản rút tiền, chuyển tiền và nhóm giao dịch bị loại trừ trong mục hoàn tiền không được tự động cộng vào doanh số xét phí. Không mặc định được miễn năm đầu hoặc miễn ngay khi phát sinh giao dịch. Cần kiểm tra thời điểm ghi nhận doanh số và bồi hoàn với ngân hàng.