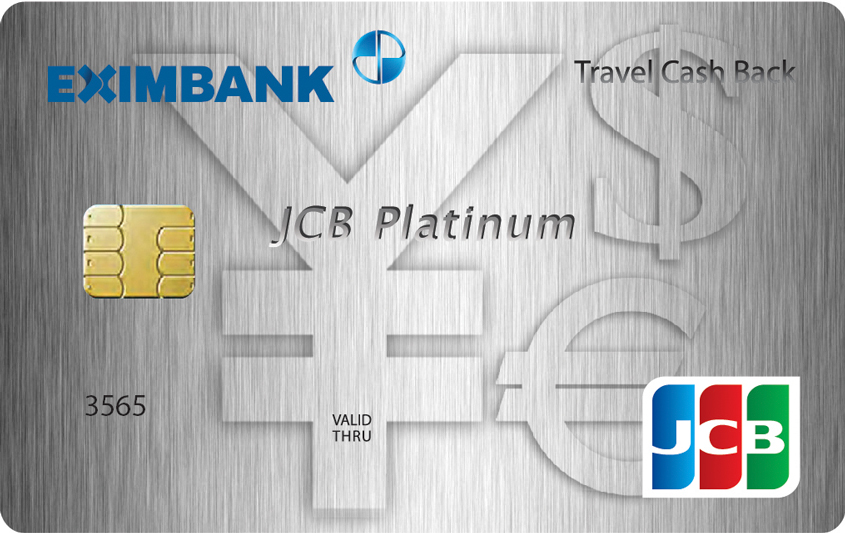
Hình ảnh từ tổ chức phát hành.
Mẫu thẻ phát hành có thể thay đổi.
Eximbank JCB Platinum Travel Cash Back
Thẻ JCB hướng đến chi tiêu ở nước ngoài, với tỷ lệ hoàn riêng cho giao dịch tại Nhật Bản. Phí thường niên niêm yết là 1.200.000đ; miễn hoặc hoàn phí cần đáp ứng thể lệ.
- Phí thường niên
- 1.200.000đ/năm theo tài liệu được dẫn; điều kiện miễn/hoàn xem riêng
- Điều kiện thu nhập
- Trang sản phẩm nêu từ 10.000.000đ/tháng; xác nhận phương án bảo đảm và thẩm định
- Lãi suất
- 33%/năm theo biểu phí hiệu lực 01/09/2026; cách tính theo hợp đồng
Hồ sơ đang chờ rà soát đầy đủ. Phí và ưu đãi có thể khác theo thời điểm, nhóm khách hàng và hợp đồng. Đối chiếu nguồn chính thức trước khi đăng ký.
Nội dung trong trang
Quyền lợi của Eximbank JCB Platinum Travel Cash Back
- Trang sản phẩm nêu hoàn 0,5% giao dịch chi tiêu nước ngoài và 1% tại Nhật Bản.
- Có quyền lợi JCB Platinum theo chương trình và điều kiện sử dụng.
Ví dụ trong bài là phép tính minh họa theo giả định ghi kèm, không phải mức thưởng hay chi phí được bảo đảm. Hồ sơ đang chờ rà soát đầy đủ trước khi đưa vào công cụ tính lợi ích.
Điểm cần cân nhắc
- Phí niêm yết, điều kiện ưu đãi và chi phí thực tế cần xem riêng; một số quyền lợi vẫn chờ rà soát đủ thể lệ.
Thông tin chi tiết & hướng dẫn sử dụng
Thẻ JCB hướng đến chi tiêu ở nước ngoài, với tỷ lệ hoàn riêng cho giao dịch tại Nhật Bản. Phí thường niên niêm yết là 1.200.000đ; miễn hoặc hoàn phí cần đáp ứng thể lệ.
Ai nên cân nhắc Eximbank JCB Platinum Travel Cash Back?
Phù hợp để cân nhắc khi bạn thường xuyên có giao dịch quốc tế trong mạng JCB. Nếu chủ yếu mua sắm trong nước, chưa có cơ sở lấy nhóm quyền lợi nước ngoài để bù phí giữ thẻ.
Quyền lợi và điểm cần phân biệt
Trang sản phẩm nêu hai mức: hoàn 0,5% cho giao dịch chi tiêu ở nước ngoài, riêng giao dịch tại Nhật Bản là 1%. Không cộng hai tỷ lệ thành 1,5%. Một khoản mua trên website nước ngoài cũng cần ngân hàng xác định đúng nơi phát sinh và điều kiện giao dịch.
Phần quyền lợi đang đọc giới thiệu hoàn không giới hạn, nhưng hồ sơ chưa đối chiếu đủ thể lệ chi tiết, giao dịch loại trừ và lịch ghi có. Vì vậy, không lấy tỷ lệ này làm khoản hoàn chắc chắn cho mọi hóa đơn.
Phí thường niên và điều kiện miễn, hoàn
Phí thường niên niêm yết là 1.200.000đ theo biểu phí hiệu lực 01/09/2026. Thể lệ ưu đãi phí cùng ngày áp dụng đến khi có thông báo tiếp theo: năm đầu xét giao dịch hợp lệ từ 1.000.000đ trong 60 ngày kể từ kích hoạt. Ngân hàng thu phí trước và xét hoàn sau 3 tháng kể từ lúc ghi nhận phí năm đầu; không nên tự bỏ thanh toán khoản phí đang có trên sao kê.
Từ năm tiếp theo, doanh số hợp lệ trong 12 tháng trước kỳ thu phí từ 50.000.000đ đến dưới 100.000.000đ thuộc bậc giảm 50%; từ 100.000.000đ thuộc bậc miễn 100%. Xét riêng từng thẻ, không cộng gộp thẻ chính với thẻ phụ hoặc các thẻ chính khác. Rút tiền, giao dịch hoàn/hủy, MCC 4900 và 7311 cùng những giao dịch bị loại theo thể lệ không được tính. Các gói hoặc chương trình riêng có thể có điều kiện khác.
Ví dụ để đánh giá chi phí và quyền lợi
Ví dụ minh họa: nếu có 10 triệu đồng chi tiêu hợp lệ tại Nhật Bản được áp dụng mức 1%, phần hoàn tính theo tỷ lệ là 100.000đ. Cùng giá trị nhưng được áp dụng mức 0,5% thì là 50.000đ. Đây chưa phải lợi ích ròng, vì còn phí ngoại tệ, tỷ giá và điều kiện ghi có.
Lãi, ngoại tệ và rút tiền mặt
Biểu phí 01/09/2026 nêu lãi suất thông thường 33%/năm. Hồ sơ giữ đúng đơn vị năm, không tự đổi thành mức lãi tháng hoặc dùng làm công thức tính cho mọi giao dịch. Số lãi thực tế cần theo dư nợ, ngày hạch toán và quy tắc trong hợp đồng.
Phí chuyển đổi tiền tệ là 2,95% giá trị giao dịch, tối thiểu 10.000đ/giao dịch. Giao dịch bằng VND tại đơn vị có ngân hàng thanh toán mang mã quốc gia khác Việt Nam có dòng phí xử lý riêng 1,2%, tối thiểu 10.000đ. Không cộng cơ học hai mức cho mọi khoản mua: phải xác định đúng loại giao dịch, tỷ giá và điều kiện áp dụng.
Biểu phí ghi miễn phí rút tại ATM Eximbank; tại ATM ngoài hệ thống là 4%, tối thiểu 100.000đ/giao dịch. Miễn phí ATM không đồng nghĩa rút tiền không phát sinh lãi. Hỏi cách tính lãi trước khi sử dụng hạn mức để rút tiền.
Điều kiện và cách chuẩn bị hồ sơ
Trang sản phẩm giới thiệu thu nhập từ 10.000.000đ/tháng. Phần điều kiện còn nhắc sổ tiết kiệm, hợp đồng tiền gửi hoặc phương án tài sản bảo đảm. Cần ngân hàng xác định bạn đi theo phương án nào, chứng từ nào phải nộp và hạn mức được cấp; mốc thu nhập không phải cam kết phê duyệt. Chuẩn bị giấy tờ định danh còn hiệu lực cùng chứng từ thu nhập hoặc tài sản theo yêu cầu của hồ sơ thực tế.
Câu hỏi thường gặp
Có phải mọi giao dịch đều được hoàn 1%? Không. Trang sản phẩm gắn mức 1% với chi tiêu tại Nhật Bản; các giao dịch khác cần xem đúng phạm vi và thể lệ.
Đạt mức thanh toán tối thiểu đã đủ tránh lãi chưa? Không nên hiểu như vậy. Số tiền tối thiểu, số dư sao kê cần trả đủ và ngày đến hạn là các thông tin khác nhau. Xem thêm cách đọc sao kê và thanh toán tối thiểu.
Nguồn đối chiếu và thông tin còn chờ kiểm tra
Đọc ngày 26/10/2026: thông tin sản phẩm hoặc danh mục Eximbank, biểu phí hiệu lực 01/09/2026 và thể lệ ưu đãi phí thường niên từ 01/09/2026. Ảnh sử dụng là mẫu do Eximbank công bố; thiết kế nhận được có thể phụ thuộc thời điểm phát hành.
Hồ sơ đã bổ sung thông tin có nguồn và vẫn chờ rà soát toàn bộ điều kiện áp dụng cho từng tài khoản, bảo hiểm, phòng chờ và chương trình mở mới. Không coi việc xuất hiện trong thư viện là xác nhận được ngân hàng phê duyệt hoặc đã được kiểm tra độc lập toàn diện.
Miễn, giảm và hoàn phí
Thể lệ 01/09/2026: xét hoàn năm đầu từ 1.000.000đ giao dịch hợp lệ/60 ngày; năm sau giảm 50% từ 50.000.000đ và miễn 100% từ 100.000.000đ; xét riêng từng thẻ.