VIBVISA
VIB Cash Back
Thẻ tích điểm hoàn tiền với nhóm danh mục đăng ký. Cần đọc bậc chi tiêu, trần thưởng và điều kiện trước khi so sánh.
Phí thường niên899.000đ/nămmiễn năm đầu có điều kiện
Thu nhập tham khảoTheo điều kiện hiện hành của VIB
Tìm thẻ tín dụng theo ngân hàng và nhu cầu chi tiêu. So sánh phí thường niên, quyền lợi và điều kiện mở thẻ để chọn trong khả năng thanh toán của bạn.
Thẻ tích điểm hoàn tiền với nhóm danh mục đăng ký. Cần đọc bậc chi tiêu, trần thưởng và điều kiện trước khi so sánh.
Thẻ hoàn tiền cho nhiều nhóm giao dịch. Đọc tỷ lệ, loại trừ, điều kiện và cách quy đổi tại UOB.
HSBC LiveFree: phân biệt phí niêm yết với miễn phí có điều kiện, ngày phê duyệt, số giao dịch hợp lệ và tổng chi phí trả góp.
Techcombank Visa Signature: phân tích quyền lợi ăn uống, du lịch, điểm U-Point, phí ngoại tệ và chi phí giữ thẻ theo đúng nhóm khách hàng.
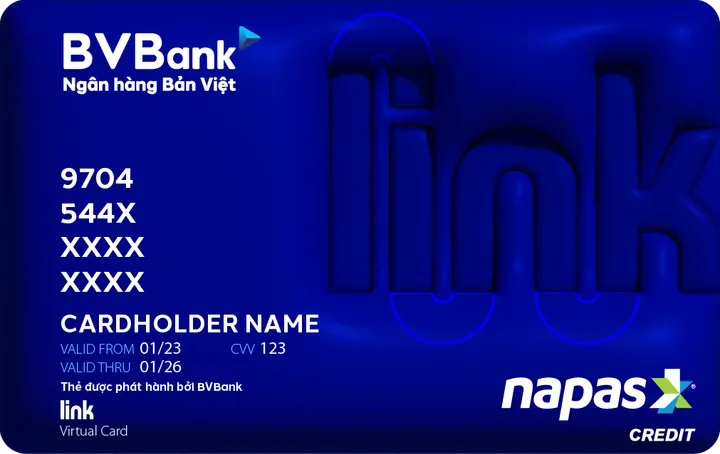
BVBank NAPAS Link là thẻ ảo phục vụ thanh toán học phí và trả góp qua Finviet. Chỉ khách hàng trong danh sách do BVBank và đối tác thống nhất mới được xem xét phát hành; không phải thẻ đăng ký đại trà.
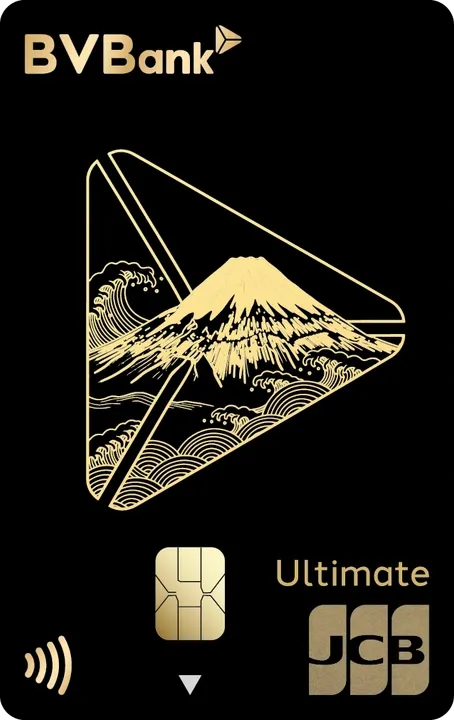
BVBank JCB Ultimate cho chọn gói Travel hoặc Healthcare với nhóm tích điểm riêng. Phí thường niên 1.199.000đ; ưu đãi phòng chờ và phí ngoại tệ tại Nhật cần đọc đúng phạm vi giao dịch.
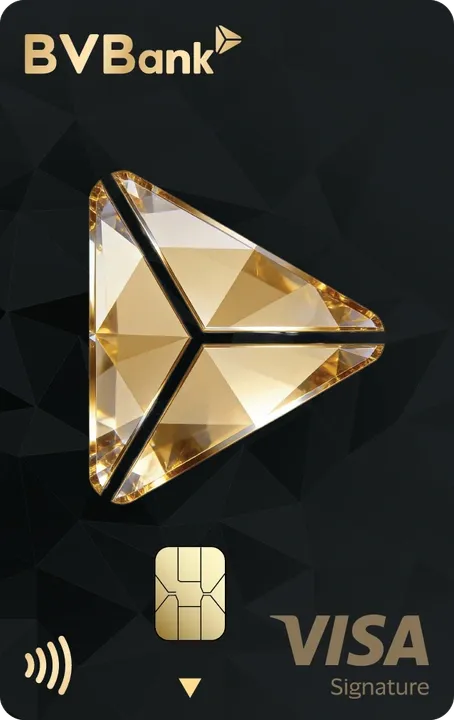
BVBank Visa Signature tập trung vào chi tiêu giáo dục và ăn uống, có điểm thưởng theo bậc cùng quyền lợi phòng chờ theo doanh số. Phí thường niên 1.199.000đ; mức “đến 5 lượt” không được tặng toàn bộ ngay khi mở thẻ.
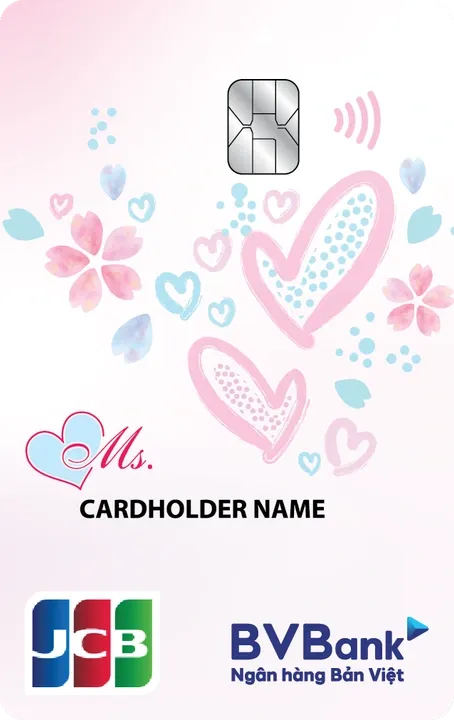
BVBank JCB Ms. dành cho khách hàng nữ, tích điểm tại nhóm mỹ phẩm và một số sàn thương mại điện tử. Phí thường niên 299.000đ; điều kiện hoàn phí khác với phiên bản Visa Ms.
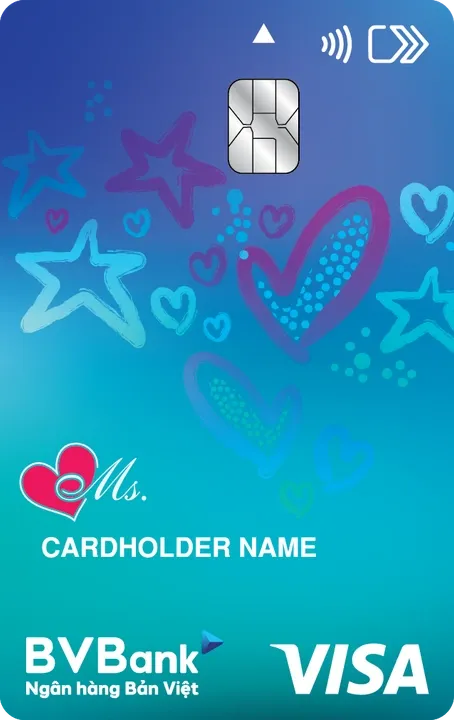
BVBank Visa Ms. là dòng Visa dành cho khách hàng nữ, có cơ chế tích điểm mua sắm trực tuyến và Metro TP.HCM. Phí thường niên 499.000đ; quyền lợi khác với JCB Ms., cần so sánh đúng phiên bản.
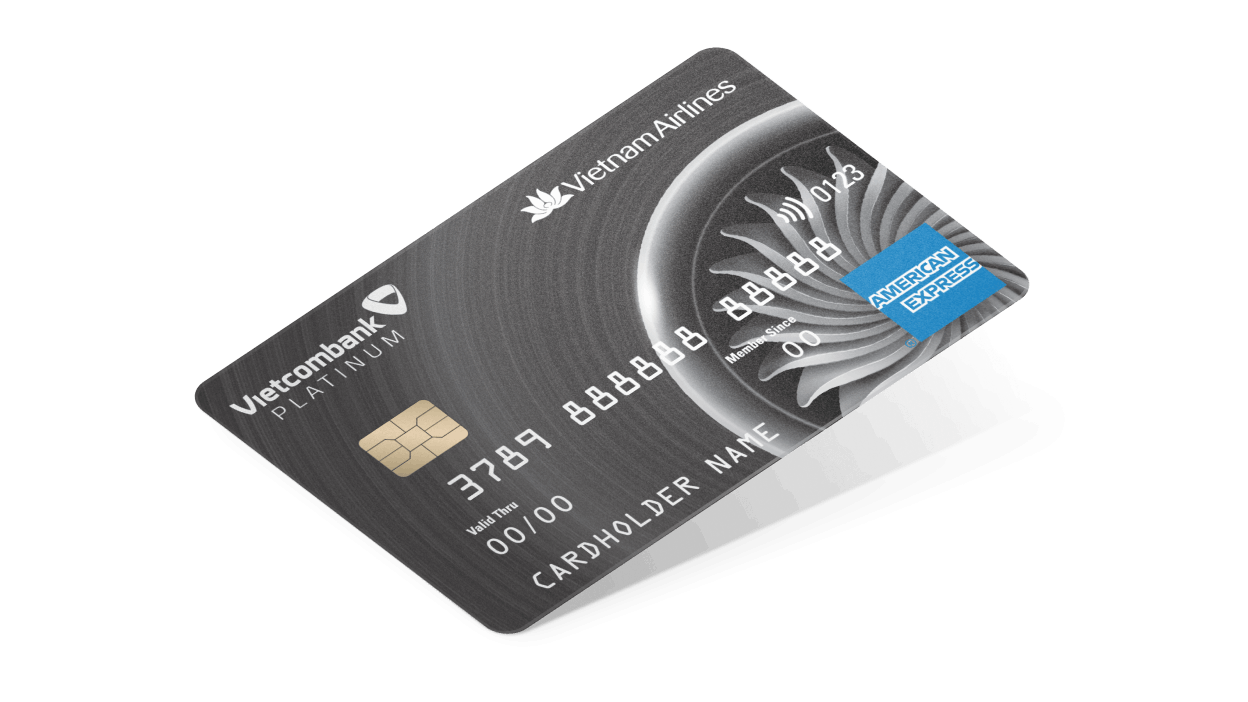
Vietcombank Vietnam Airlines Platinum American Express tích dặm theo doanh số và có quyền nâng hạng hội viên có điều kiện. Không nên hiểu hạng Titan hoặc lượt phòng chờ là tự động có đầy đủ ngay sau đăng ký.
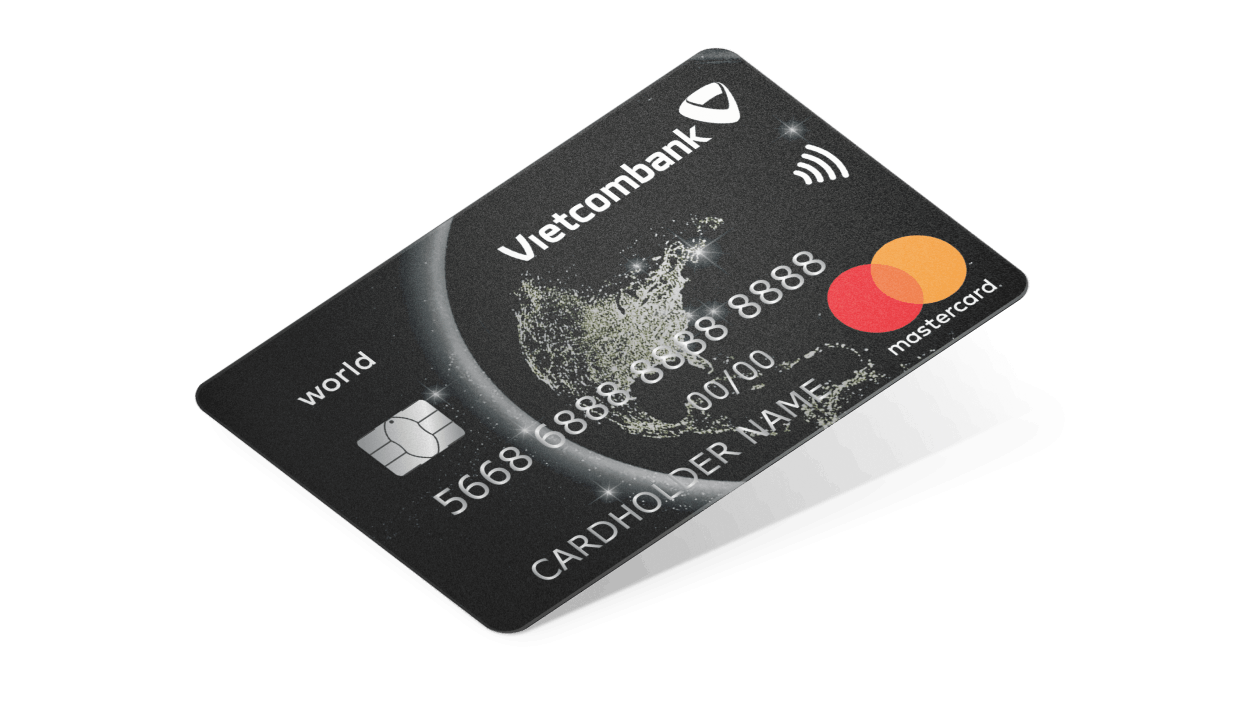
Vietcombank Mastercard World hoàn 5% cho một số giao dịch ăn uống, du lịch nước ngoài và 0,5% cho nhóm còn lại. Trần 800.000đ/kỳ sao kê, MCC và loại trừ POS tại khu vực kinh tế châu Âu cần được đọc cùng nhau.
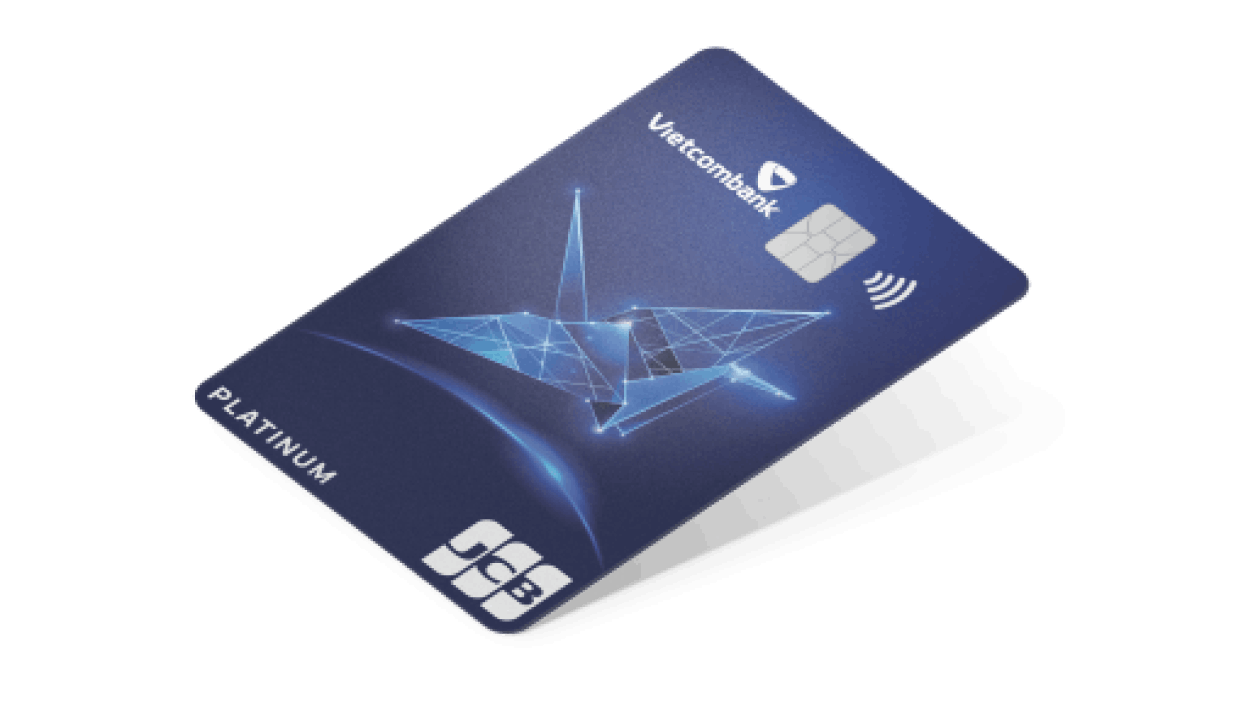
Vietcombank JCB Platinum hoàn tiền cho nhà hàng, siêu thị với trần nhóm 300.000đ/kỳ sao kê. Cần xét đồng thời trần tổng 600.000đ, MCC và phí duy trì khi chọn thẻ.
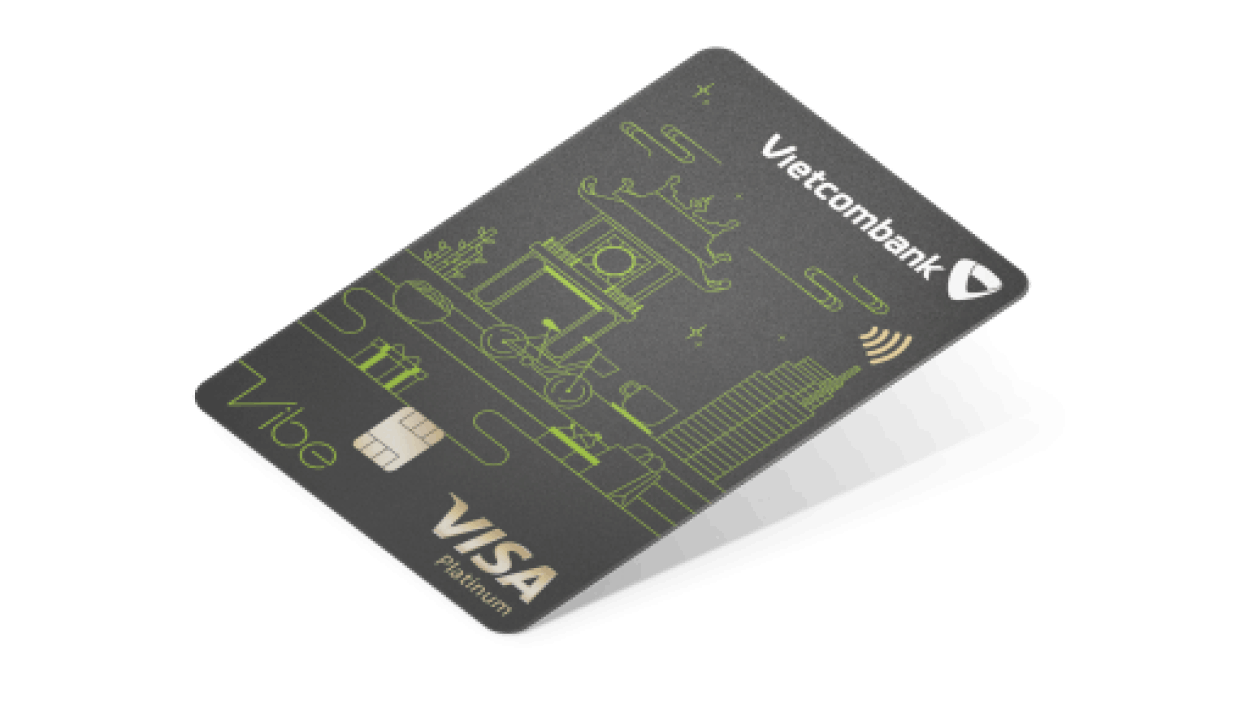
Vietcombank Vibe Platinum tích điểm cho du lịch, lưu trú và bảo hiểm theo MCC. Trần 500.000 là điểm thưởng theo tháng, cần phân biệt với tiền mặt và với bản Vibe thường.
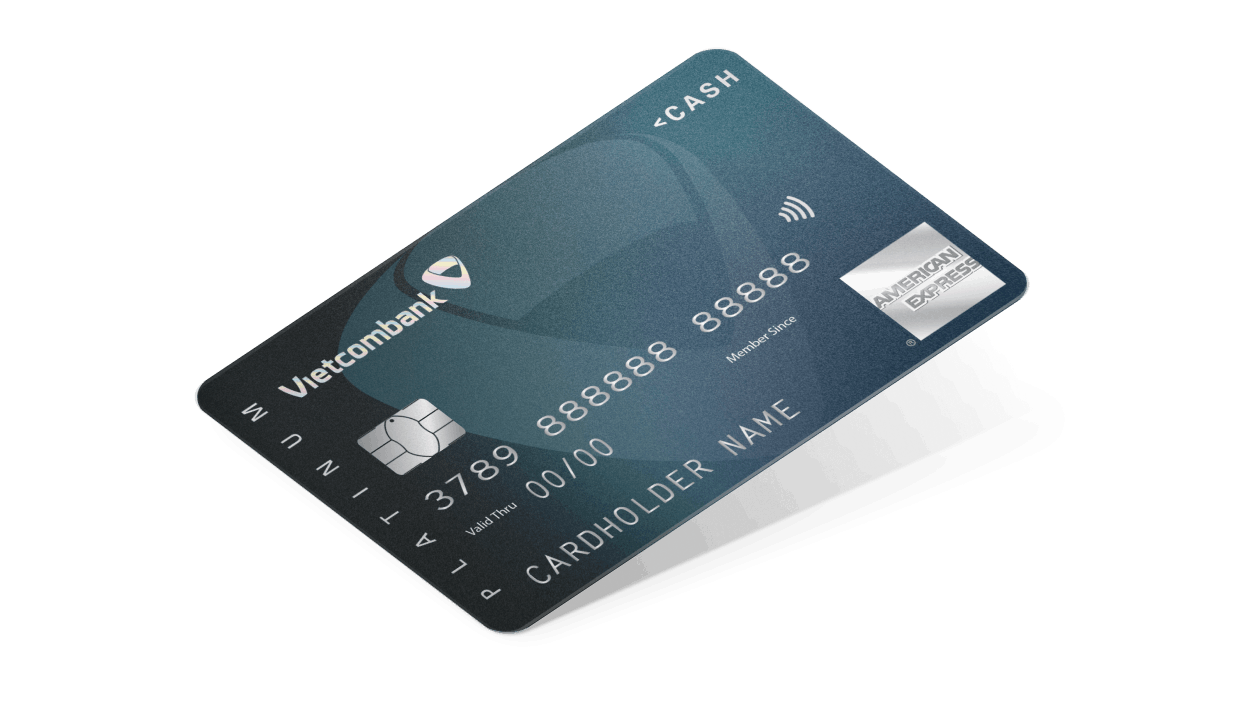
Vietcombank Cashplus Platinum American Express hoàn 1,5% cho chi tiêu nước ngoài bằng ngoại tệ hợp lệ và 0,5% cho nhóm còn lại. Nhóm 0,5% có trần riêng; phí quốc tế vẫn cần tính khi so lợi ích.
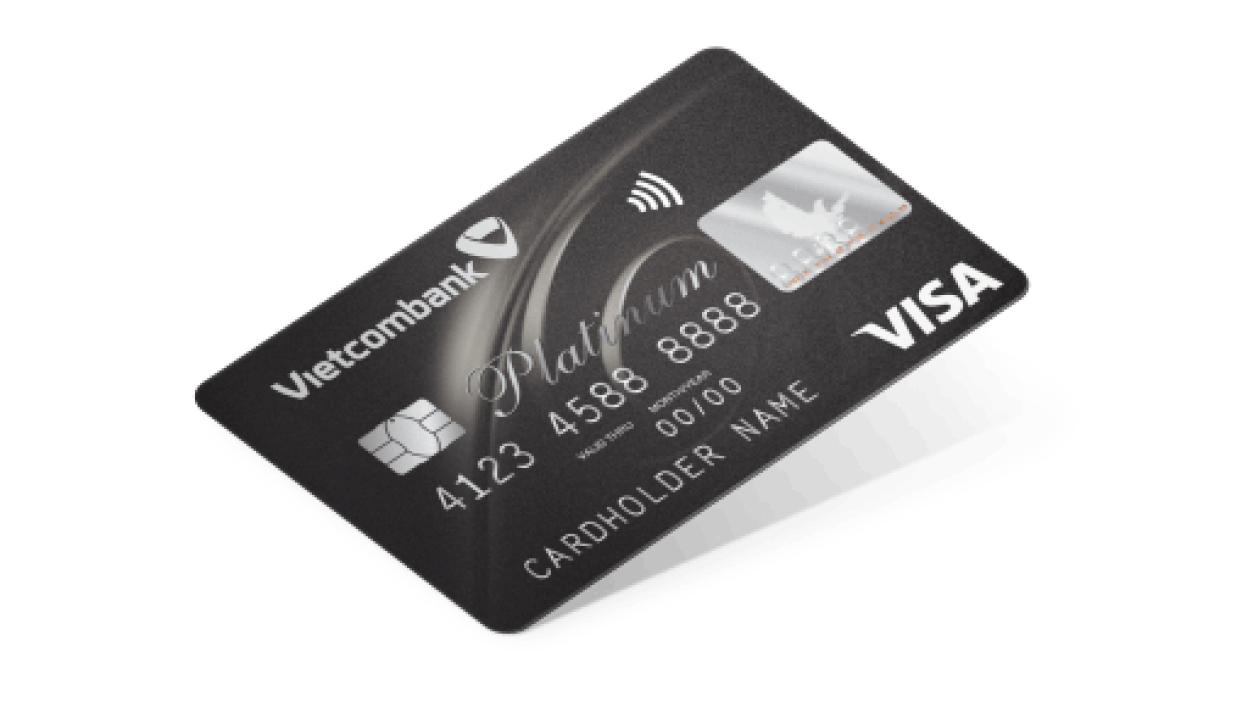
Vietcombank Visa Platinum hoàn 0,5% cho chi tiêu hợp lệ, có giới hạn mỗi kỳ sao kê. Quà sinh nhật một triệu đồng là quyền lợi có điều kiện giao dịch, cần phân biệt với hoàn tiền thường xuyên.
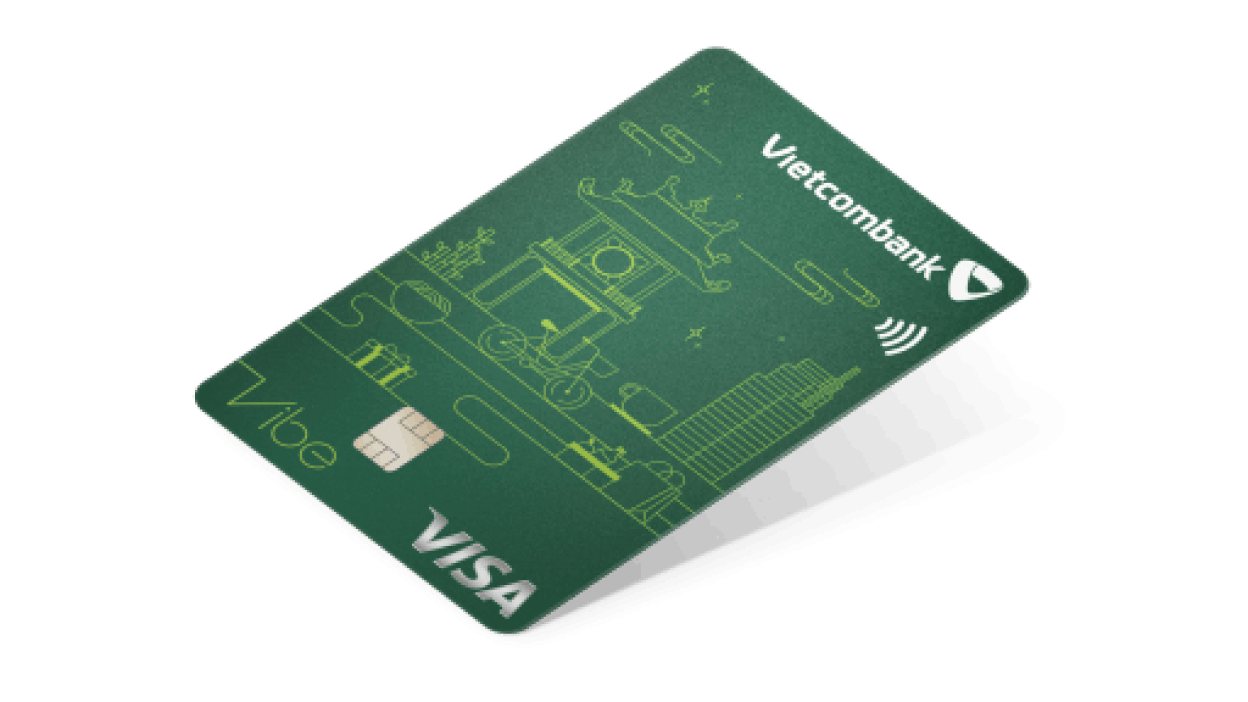
Vietcombank Vibe tích điểm cao hơn cho giao dịch Grab, Shopee đáp ứng điều kiện. Cần đọc giới hạn điểm, đơn vị thanh toán và phân biệt điểm đổi quà với tiền hoàn.
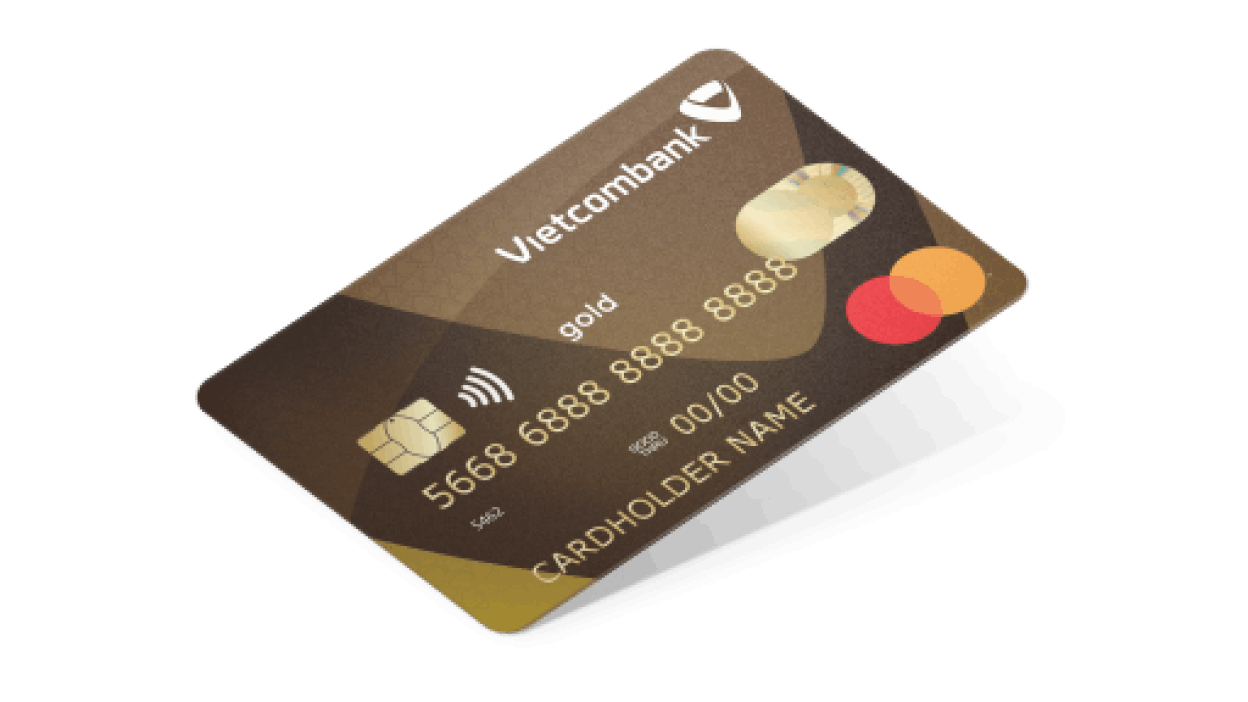
Vietcombank Mastercard tích điểm VCB Loyalty, có phí duy trì theo hạng và điều kiện miễn năm tiếp theo. Cần phân biệt dòng Mastercard thường với Mastercard World hoàn tiền theo ngành chi tiêu.
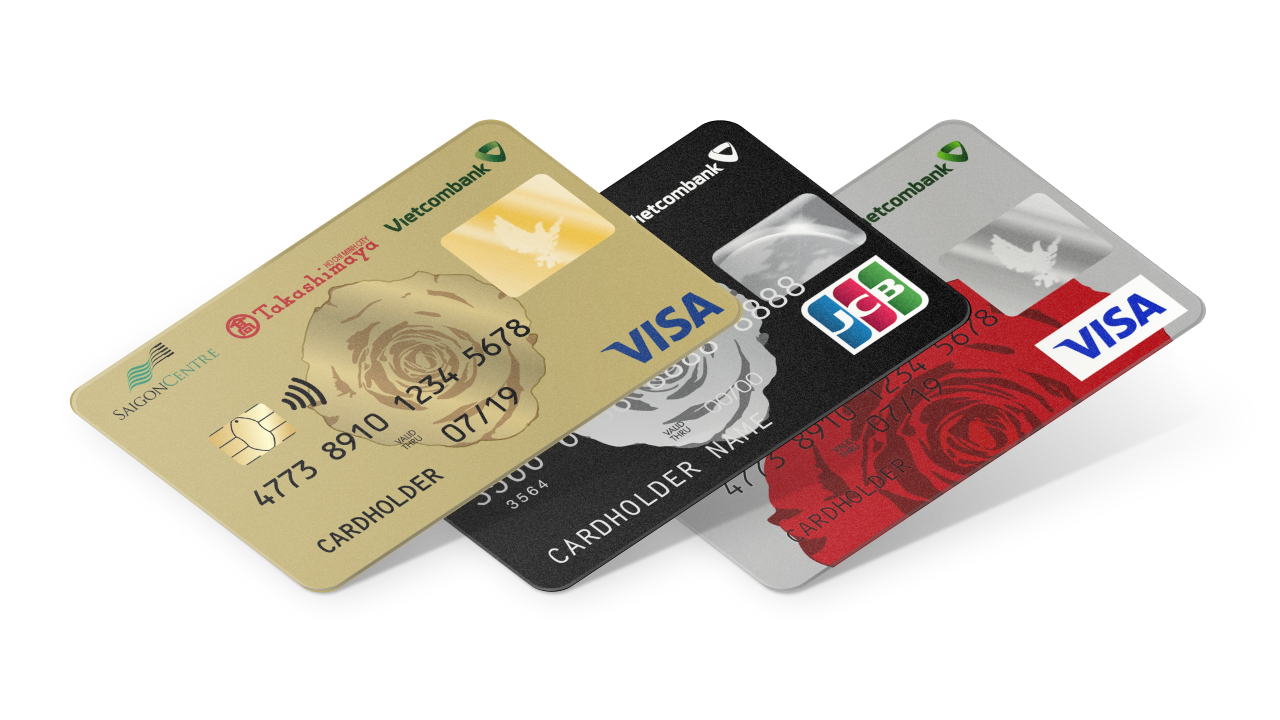
Saigon Centre Takashimaya Vietcombank tích điểm để đổi quyền lợi tại trung tâm thương mại. Dòng thẻ có bản Visa và JCB, miễn thường niên năm đầu; điểm khác khoản tiền mặt hoàn trực tiếp vào thẻ.
Đang xem 18 / 277 thẻ
Phí và quyền lợi có thể thay đổi. Trạng thái đối chiếu và nguồn ngân hàng được ghi trong từng hồ sơ.
Danh sách giúp bạn tìm lựa chọn. Ba bước dưới đây giúp bạn quyết định có nên mở thẻ đó hay không.
Nhìn lại chi tiêu vài tháng gần đây: ăn uống, siêu thị, mua sắm hay đi lại. Ưu tiên quyền lợi dùng được trong sinh hoạt, thay vì tăng chi tiêu để chạy theo ưu đãi.
Đọc tỷ lệ thưởng cùng trần hoàn, danh mục giao dịch và điều kiện chi tiêu. Cộng phí thường niên cùng các phí dự kiến trước khi quyết định.
Đối chiếu ngày nhận lương với hạn thanh toán. Khoản trả tối thiểu khác với toàn bộ dư nợ; điều kiện miễn lãi cần đọc trong hợp đồng của từng thẻ.
Giả sử bạn nhận 150.000đ tiền hoàn mỗi tháng trong đủ 12 tháng và trả phí thường niên 900.000đ. Phần lợi ích còn lại là 900.000đ/năm, trước các khoản phí và lãi khác nếu phát sinh. Kết quả thực tế phụ thuộc giao dịch đủ điều kiện và chính sách của thẻ.
“Cần rà soát thông tin” cho biết dữ liệu còn phải kiểm tra. “Đã đối chiếu nguồn” phản ánh việc đối chiếu gần đây, không phải cam kết ngân hàng sẽ duyệt hồ sơ. Trước khi đăng ký, xem lại biểu phí và điều khoản hiện hành tại ngân hàng phát hành.
Ví dụ nguồn đối chiếu: trang sản phẩm và điều khoản HSBC Live+. Mỗi ngân hàng và mỗi sản phẩm có chính sách riêng.
Hiểu cơ chế chi tiêu trước, trả tiền sau giúp bạn đọc đúng thông tin sản phẩm và chủ động với khoản tiền phải trả.
Thẻ tín dụng là phương tiện thanh toán cho phép bạn chi tiêu trong hạn mức do tổ chức phát hành cấp và hoàn trả theo thỏa thuận. Hạn mức là khoản tín dụng được cấp, không phải tiền có sẵn trong tài khoản. Bạn cần theo dõi sao kê, ngày đến hạn và số tiền phải thanh toán.
Thẻ ghi nợ thường sử dụng số tiền có trong tài khoản thanh toán. Với thẻ tín dụng, bạn sử dụng hạn mức được cấp rồi hoàn trả. Hai loại thẻ có thể cùng mang thương hiệu Visa hoặc Mastercard; hãy kiểm tra loại thẻ trên hồ sơ sản phẩm, thay vì chỉ nhìn logo.
Điều kiện phụ thuộc ngân hàng và sản phẩm: độ tuổi, nơi cư trú, thu nhập, giấy tờ và kết quả thẩm định. Hồ sơ thường gồm giấy tờ định danh và chứng từ theo yêu cầu của bên phát hành. Mức thu nhập tham khảo không phải cam kết duyệt thẻ hay cam kết hạn mức.
Một số ngân hàng hỗ trợ đăng ký trực tuyến. Hãy vào ứng dụng hoặc website chính thức của ngân hàng, kiểm tra điều kiện và làm theo quy trình xác minh. Đăng ký online không đồng nghĩa được duyệt tự động. Không cung cấp mật khẩu, mã PIN hay OTP cho người tự nhận hỗ trợ mở thẻ.
Bắt đầu từ khoản chi bạn đã có và khả năng trả nợ. Sau đó đối chiếu phí thường niên, điều kiện miễn phí, quyền lợi thực dùng và dịch vụ quản lý thẻ. Chọn hai hoặc ba sản phẩm để so sánh; một tỷ lệ hoàn tiền cao riêng lẻ chưa đủ để kết luận thẻ phù hợp.
Không nên hiểu như vậy. Miễn phí thường niên có thể áp dụng một năm hoặc đi kèm điều kiện. Phí rút tiền, chuyển đổi ngoại tệ, trả góp và chậm thanh toán là những khoản cần kiểm tra riêng trong biểu phí. Hãy đọc cả điều kiện miễn hoặc hoàn phí của năm tiếp theo.
Cần kiểm tra từng chương trình: ngoài lãi suất, có thể có phí chuyển đổi hoặc phí quản lý. Trước khi xác nhận, xem tổng số tiền phải trả, số kỳ, ngày thu kỳ đầu và điều kiện tất toán. Công cụ trả góp trên website giúp bạn so sánh khi đã có thông số thực tế.
Phí sử dụngPhí thường niên, điều kiện miễn phí và phí giao dịch bạn dự kiến phát sinh.
Quyền lợi thực nhậnDanh mục thưởng, trần hoàn, ngưỡng chi tiêu và thời hạn chương trình.
Lãi và thanh toánLãi suất, điều kiện miễn lãi, khoản trả tối thiểu và ngày đến hạn.
Điều kiện phát hànhHồ sơ, yêu cầu thu nhập, địa bàn hỗ trợ và quy trình thẩm định.
Tham khảo cách ngân hàng công bố điều kiện, phí và quyền lợi tại HSBC Live+. Điều khoản của từng sản phẩm là căn cứ để đối chiếu; nội dung hướng dẫn không thay thế hợp đồng phát hành thẻ.