Thẻ tín dụng có tài sản bảo đảm: hạn mức, tiền gửi và điều kiện giải tỏa
Hiểu thẻ tín dụng bảo đảm bằng tiền gửi hoặc tài sản được chấp nhận, hạn mức, phí và điều kiện giải tỏa; không nhầm tiền cầm cố với tiền đã trả nợ.
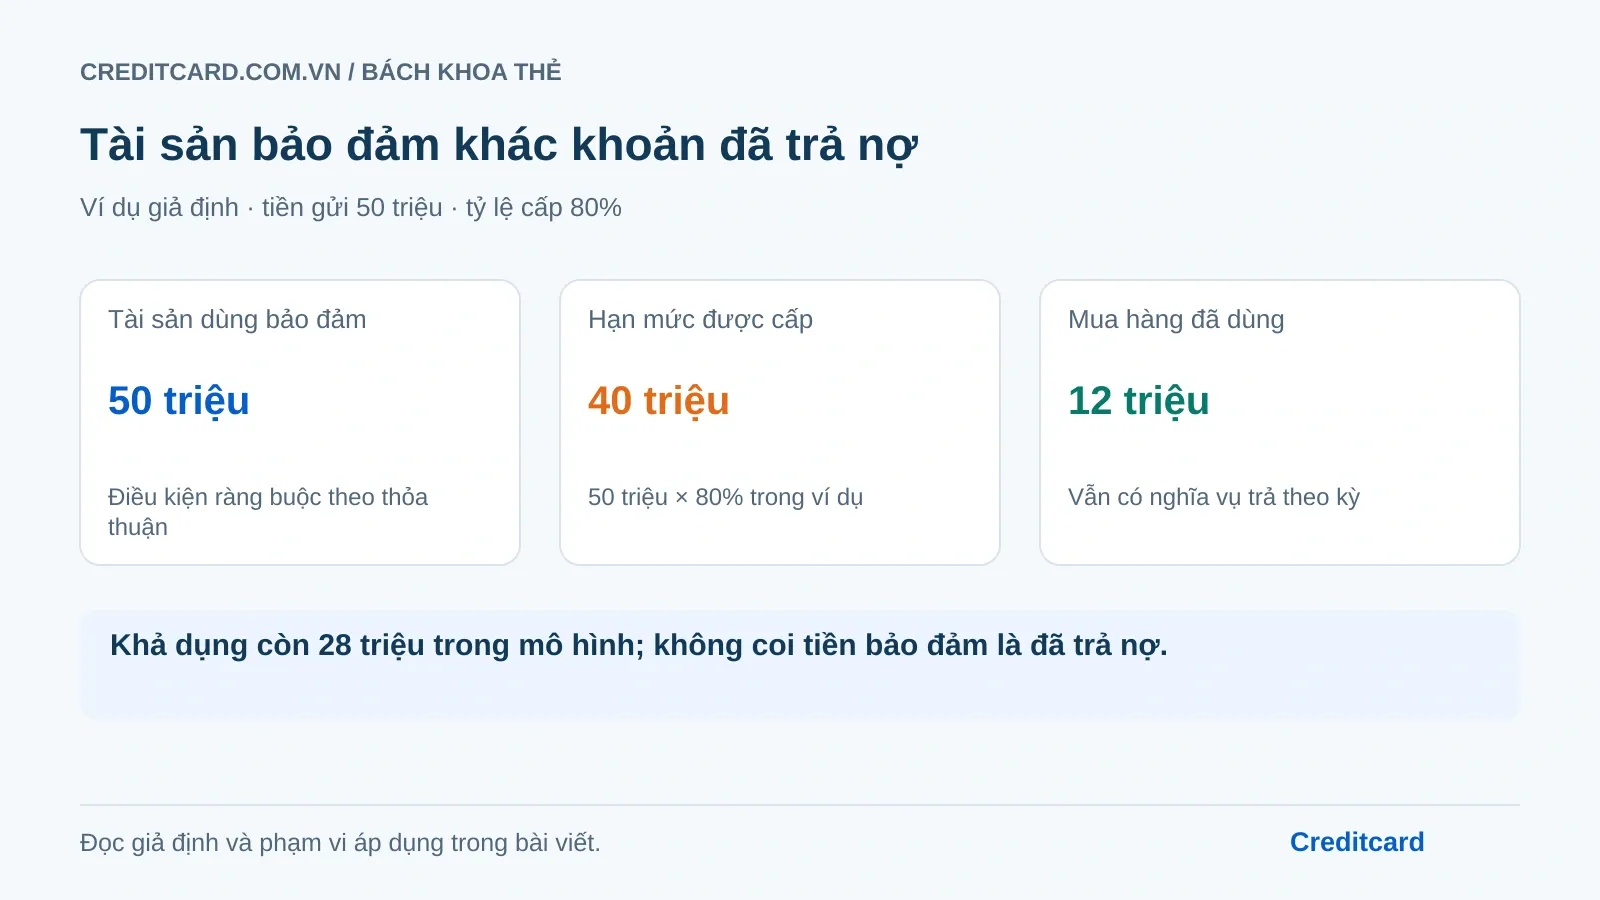
Thẻ tín dụng có tài sản bảo đảm được xem xét trên cơ sở tài sản được bên phát hành chấp nhận cùng các điều kiện cấp tín dụng khác. Nếu dùng tiền gửi hoặc giấy tờ có giá, phần tài sản đó có thể bị ràng buộc theo thỏa thuận. Nó không tự trở thành khoản đã trả cho mọi giao dịch, và có tài sản chưa đồng nghĩa chắc chắn được duyệt.
Tách tiền bảo đảm với nghĩa vụ trên thẻ
Một bên là tài sản dùng bảo đảm cho nghĩa vụ; bên kia là dư nợ, phí và lãi theo việc sử dụng thẻ. Hai bảng cần theo dõi riêng. Không nên coi “ngân hàng đang giữ tiền của tôi” là lý do bỏ trả sao kê đúng hạn.
Mẫu phát hành thẻ Travel của BIDV có nội dung liên quan tới bảo đảm bằng tiền gửi và xử lý tài sản theo thỏa thuận. Đây là một tài liệu cụ thể để nhận diện các vấn đề cần đọc; không dùng nó thay hợp đồng hiện hành của mọi thẻ BIDV hay ngân hàng khác.
Ví dụ 50 triệu tiền gửi không có nghĩa dùng thẻ miễn trả
Giả sử ngân hàng chấp nhận 50 triệu đồng tiền gửi và cấp tín dụng bằng 80% trong một mô hình minh họa. Hạn mức là 40 triệu đồng. Bạn mua hàng 12 triệu, không có khoản giữ chỗ hoặc phí trong ví dụ, thì khả dụng còn 28 triệu.
| Bảng cần theo dõi | Số trong ví dụ | Không nên suy ra |
|---|---|---|
| Tài sản đang bảo đảm | 50.000.000 đồng | Được rút tự do bất kỳ lúc nào |
| Hạn mức được cấp | 40.000.000 đồng | Được dùng hết mà không cần trả theo kỳ |
| Giao dịch đã dùng | 12.000.000 đồng | Đã được trừ tự động vào tiền gửi để hết nợ |
| Khả dụng còn lại | 28.000.000 đồng | Là thu nhập hoặc tiền gửi bổ sung |
Tỷ lệ 80% không phải chính sách xác nhận của BIDV. Tỷ lệ, loại tài sản, cách định giá và điều kiện sử dụng phải lấy từ đề nghị ngân hàng chấp thuận.
Trước khi dùng tiền gửi làm bảo đảm, hỏi sáu điều
Thứ nhất, tài sản nào được chấp nhận và cần đứng tên ai. Thứ hai, phần bị phong tỏa hoặc ràng buộc là bao nhiêu. Thứ ba, cách xác định hạn mức khi kỳ hạn, giá trị hoặc đồng tiền của tài sản thay đổi. Thứ tư, lãi tiền gửi được trả và sử dụng thế nào. Thứ năm, điều kiện bổ sung hoặc thay thế bảo đảm. Thứ sáu, điều kiện giải tỏa và xử lý khi nghĩa vụ không được thực hiện.
Không tự suy có thể rút trước một phần giống sổ không dùng bảo đảm. Nếu cần tiền khẩn cấp, hỏi ngân hàng phương án áp dụng cho tài sản đang ràng buộc trước khi lập kế hoạch rút.
So chi phí với dùng trực tiếp tiền của mình
Tài sản được giữ lại có thể phục vụ một nhu cầu nhất định, nhưng vẫn cần tính chi phí và tính linh hoạt. Thẻ có phí thường niên, ngoại tệ, tiền mặt hoặc lãi khi sử dụng không đúng điều kiện. Đừng chỉ nhìn lãi tiền gửi rồi kết luận sử dụng hạn mức luôn có lợi.
Ví dụ giả định: lợi ích nhận được từ thẻ trong năm 300.000 đồng, phí thực trả 500.000 đồng, chưa xét các yếu tố khác. Giá trị riêng hai khoản là âm 200.000 đồng. Nếu phải ràng buộc khoản tiền cần dùng cho sinh hoạt, còn có hạn chế thanh khoản cần cân nhắc, không thể bỏ qua vì không hiện như một dòng phí.
Hồ sơ và thẩm định vẫn cần được làm rõ
Định danh, nhu cầu, quyền đối với tài sản và các điều kiện phát hành cần được ngân hàng kiểm tra. Hướng dẫn làm thẻ của VPBank là một nguồn giải thích những phương thức hồ sơ khác nhau, không phải cam kết có tiền gửi thì mọi người đều được cấp thẻ.
Không chuyển tiền bảo đảm vào tài khoản cá nhân của người tự xưng nhân viên. Tự xác minh chi nhánh, tài khoản và hợp đồng, giữ chứng từ tài sản cùng xác nhận tiếp nhận. Không cung cấp OTP hoặc quyền điều khiển thiết bị cho người nhận làm hồ sơ hộ.
Muốn giải tỏa tiền khi không dùng thẻ nữa
Hỏi cần chấm dứt thẻ, giảm hạn mức hay có thể thay tài sản theo điều kiện nào. Đối chiếu dư nợ, khoản chờ, trả góp, phí/lãi và phạm vi thẻ phụ. Thanh toán một sao kê chưa tự chứng minh mọi nghĩa vụ liên quan đã kết thúc.
Lưu xác nhận hoàn tất nghĩa vụ và kết quả giải tỏa. Không đặt một số ngày chung cho mọi tài sản và ngân hàng khi chưa có căn cứ. Nếu ứng dụng hiển thị số dư tiền gửi nhưng chưa khả dụng, hỏi trạng thái ràng buộc thay vì thử chuyển nhiều lần.
Xem quy trình đóng thẻ và hạn mức thẻ để giữ hai việc riêng: kết thúc nghĩa vụ tín dụng và nhận lại quyền sử dụng tài sản theo thỏa thuận.
Nguồn tham khảo
Mỗi sản phẩm có chính sách riêng. Đối chiếu nguồn và điều khoản hiện hành trước khi giao dịch.