Bảo hiểm ô tô: phân biệt trách nhiệm dân sự và bảo hiểm vật chất
Phân biệt bảo hiểm trách nhiệm dân sự với bảo hiểm vật chất xe; đọc phạm vi, loại trừ, mức khấu trừ và thủ tục yêu cầu bồi thường.
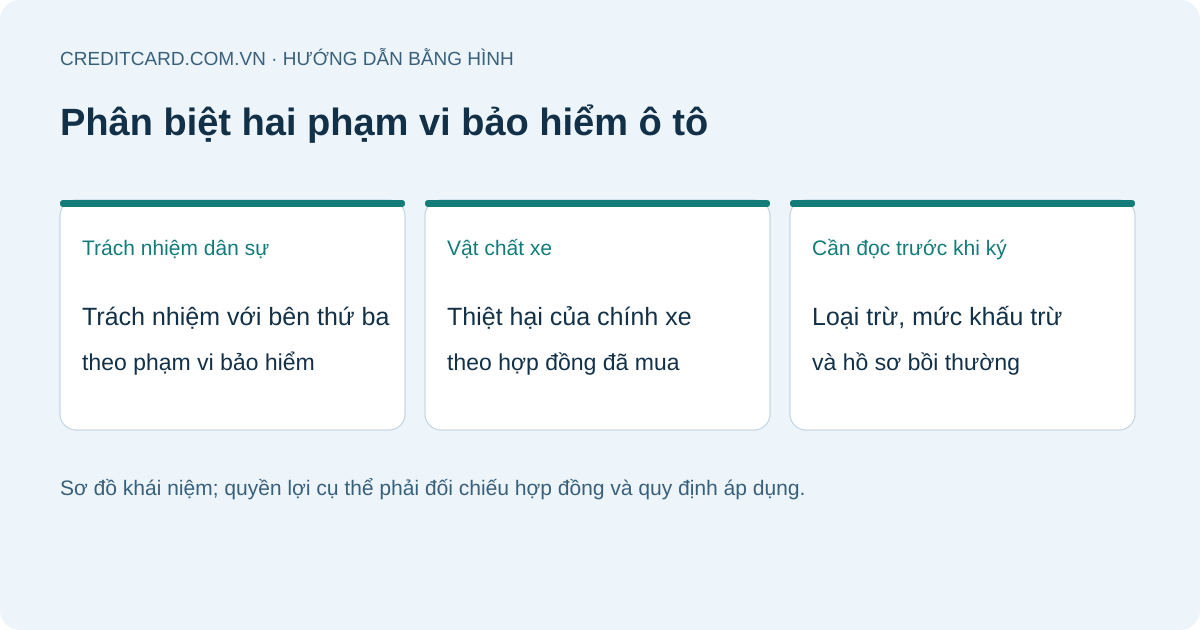
“Bảo hiểm ô tô” là cách gọi của nhiều loại bảo hiểm
Bảo hiểm trách nhiệm dân sự bắt buộc của chủ xe cơ giới và bảo hiểm vật chất xe giải quyết những rủi ro khác nhau. Một loại liên quan đến trách nhiệm của chủ xe theo phạm vi luật định; loại còn lại bảo vệ thiệt hại của chính chiếc xe theo hợp đồng. Mua một gói không có nghĩa mọi tổn thất của xe và người liên quan đều được thanh toán.
Khi đọc báo giá, hãy yêu cầu tách tên sản phẩm, phí và điều kiện. Các cách gọi “hai chiều” hay “toàn diện” chưa đủ để xác định quyền lợi nếu không có điều khoản cụ thể.
Đọc đúng phạm vi thay vì chỉ so mức phí
| Nội dung | Trách nhiệm dân sự bắt buộc | Vật chất xe |
|---|---|---|
| Vấn đề chính cần xem | Trách nhiệm được bảo hiểm, đối tượng và giới hạn theo quy định | Thiệt hại chiếc xe và phạm vi nhận bảo hiểm theo hợp đồng |
| Tài liệu cần đọc | Quy định đang hiệu lực, giấy chứng nhận và hướng dẫn của doanh nghiệp bảo hiểm | Quy tắc, giấy chứng nhận, điều khoản bổ sung và loại trừ |
| Điều không nên suy ra | Không tự động trả mọi chi phí sửa xe của chủ xe | Không tự động bao gồm mọi tai nạn, ngập nước hoặc mất cắp bộ phận |
Phần này giúp phân biệt sản phẩm, không thay thế việc xác định trách nhiệm pháp lý của một vụ tai nạn cụ thể. Khi ký hợp đồng, cần kiểm tra cả các văn bản sửa đổi đang có hiệu lực.
Bốn điều khoản ảnh hưởng trực tiếp số tiền được trả
Phạm vi bảo hiểm: sự kiện nào được chấp nhận và áp dụng cho bộ phận nào. Loại trừ: trường hợp doanh nghiệp bảo hiểm không chịu trách nhiệm theo quy tắc. Mức khấu trừ/miễn thường: phần khách hàng có thể phải tự chịu theo thỏa thuận. Giới hạn hoặc số tiền bảo hiểm: mức bảo vệ được ghi nhận, cùng nguyên tắc xác định thiệt hại.
Không lấy mức miễn thường của một gói để áp dụng cho gói khác. Các quyền lợi như mất cắp bộ phận, sửa chữa tại cơ sở lựa chọn hay không tính khấu hao có thể cần điều khoản bổ sung; hãy kiểm tra văn bản chấp thuận.
Ví dụ đọc mức khấu trừ
Giả sử trong một hợp đồng minh họa, một tổn thất đã được xác nhận thuộc phạm vi có chi phí hợp lý 12 triệu đồng và mức khấu trừ cố định 1 triệu đồng mỗi vụ. Nếu không có điều chỉnh nào khác, phần tính sau khấu trừ là 11 triệu đồng.
Đây chỉ là ví dụ về phép trừ, không phải dự báo bồi thường. Nếu có điều kiện bảo hiểm dưới giá trị, khấu hao hoặc giới hạn bộ phận, kết quả còn phụ thuộc điều khoản áp dụng. Không cộng tất cả các khoản trên hóa đơn rồi mặc định được hoàn đủ.
Mua gói phù hợp cần hỏi những gì?
Ghi rõ dòng xe, năm sử dụng, mục đích sử dụng và các phụ kiện cần bảo hiểm. So sánh báo giá trên cùng số tiền bảo hiểm và quyền lợi, không chỉ cùng tên gói. Hỏi ngày bắt đầu, yêu cầu khảo sát xe, cách thanh toán phí và điều kiện duy trì hiệu lực.
Nếu mua xe vay vốn, kiểm tra yêu cầu trong hợp đồng vay và thông tin bên thụ hưởng, thay vì mặc định ngân hàng là bên chịu phí. Không chọn thêm bảo hiểm chỉ để nhận quà mà chưa hiểu nhu cầu.
Khi có sự cố, giữ bằng chứng và liên hệ đúng đơn vị
Ưu tiên an toàn con người và thực hiện nghĩa vụ với cơ quan chức năng khi cần. Thông báo doanh nghiệp bảo hiểm theo số trên giấy chứng nhận, hỏi hướng dẫn giám định và cứu hộ. Không tự tháo dỡ hoặc sửa chữa trước khi biết yêu cầu hồ sơ, trừ việc cần thiết để bảo đảm an toàn theo tình huống và hướng dẫn có thẩm quyền.
Lưu ảnh, thời điểm, địa điểm và chứng từ được yêu cầu. Số tiền được thanh toán phải dựa trên hồ sơ và kết quả xử lý; không có cam kết bồi thường chỉ vì đã đóng phí.
Tham khảo thêm so sánh vay có tài sản bảo đảm và tín chấp nếu mua xe bằng vốn vay. Khi thanh toán phí bảo hiểm bằng thẻ, đọc cách tính lợi ích sau phí và kiểm tra giao dịch bảo hiểm có được tích thưởng không.
Hướng dẫn liên quan
Nguồn tham khảo
Mỗi sản phẩm có chính sách riêng. Đối chiếu nguồn và điều khoản hiện hành trước khi giao dịch.